
IBS E CBS NO AGRONEGÓCIO - COMPREENSÃO, IMPACTOS E ESTRATÉGIAS
Descrição
METODOLOGIA: Curso realizado na modalidade presencial no auditório da Objetiva Cursos. Trazer notebook para a parte prática
Data e horário: 12 de dezembro de 2026 (sábado), das 8h30 às 17h30, com 1h00 de intervalo.
Carga horária: 8h00
Objetivo: Capacitar os participantes para compreenderem os impactos da reforma sobre o agronegócio, com foco nas operações do produtor rural - pessoa física e jurídica -, cooperativas, agroindústrias e empresas do setor. O curso abordará o funcionamento do IBS e da CBS, a sistemática de créditos, os regimes específicos, imunidades, o impacto nas cadeias produtivas, exportações, operações típicas do agro, e os ajustes necessários durante o período de transição previsto na EC 132/2023 e na LC 214/2025.
Público alvo: Produtores rurais (pessoa física e jurídica), gestores de propriedades rurais, cooperativas, agroindústrias, profissionais da área fiscal, contábil e jurídica com atuação no setor do agronegócio, tradings, consultores e estudantes interessados nos impactos da reforma tributária sobre o agro.
PROGRAMA
1. INTRODUÇÃO AO NOVO MODELO TRIBUTÁRIO
1.1 A tributação atual do agronegócio brasileiro: benefícios, distorções e limites do sistema vigente
1.2 A Reforma Tributária do Consumo: por que o modelo mudou e o que efetivamente muda para o agro
2. FUNDAMENTOS JURÍDICOS DO IBS E DA CBS
2.1 Fato gerador do IBS e da CBS
Operações onerosas
Operações com bens do ativo imobilizado
Operações não onerosas
Incidência na importação
2.2 Quem é contribuinte no novo sistema
Cadastro Único do IBS/CBS
Produtor rural não contribuinte
Limite de faturamento
Desenquadramento
Participação em pessoa jurídica
Opção pelo regime regular
Quando a opção pelo regime regular é estratégica
2.3 Local da incidência
Para onde o IBS é devido
2.4 Momento do fato gerador
Regime de competência do IBS e da CBS
Hipóteses de antecipação do pagamento
2.5 Base de cálculo
Parcelas que compõem a base
Exclusões legais
2.6 Alíquotas
Alíquota padrão e de referência
Alíquotas no período de transição
3. REGIMES DIFERENCIADOS APLICÁVEIS AO AGRONEGÓCIO
3.1 Cesta básica
3.2 Alimentos destinados ao consumo humano
3.3 Produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas vegetais in natura
3.4 Insumos agropecuários e aquícolas
3.5 Diferimento com redução de alíquotas
3.6 Produtos hortícolas, frutas e ovos
3.7 Tratores, máquinas e implementos agrícolas
3.8 Crédito presumido na aquisição do produtor rural
4. REGIME ESPECÍFICO DAS COOPERATIVAS
4.1 Hipóteses de alíquota zero
4.2 Opção pelo regime específico
4.3 Tratamento do crédito presumido nas operações cooperadas
5. MODELO OPERACIONAL DO IBS E DA CBS
5.1 Não cumulatividade: créditos do IBS e da CBS
5.2 Bens de uso e consumo pessoal e o princípio da neutralidade
6. UTILIZAÇÃO DOS CRÉDITOS
6.1 Compensação
6.2 Ressarcimento
Prazo de análise
Critérios de apreciação do pedido
7. FORMAS DE RECOLHIMENTO
7.1 Recolhimento direto pelo contribuinte
7.2 Recolhimento na liquidação financeira (split payment)
Split payment inteligente
Split payment superinteligente
Split payment simplificado
7.3 Recolhimento pelo adquirente
8. APURAÇÃO DO IBS E DA CBS
8.1 Apuração assistida
8.2 Notas fiscais de débitos
Transferência de créditos para cooperativas
Débitos de notas fiscais não processadas na apuração
Multas e juros
Pagamento antecipado
Perdas em estoque
8.3 Notas fiscais de créditos
Retorno por recusa na entrega ou por não localização do destinatário
Redução de valores
8.4 Eventos
Não ocorrência de fornecimento com pagamento antecipado
Aceita de débito na apuração pro emissão de nota de crédito
Imobilização de item
Solicitação na apropriação de combustível
Solicitação de apropriação de crédito para bens e serviços que dependem da atividade do adquirente
Atualização da data de previsão de entrega
Solicitação do crédito presumido
Aviso de que o pagamento foi totalmente efetivado
9. EXPORTAÇÕES DE BENS MATERIAIS
9.1 Exportação de bens materiais sem saída do território nacional (art. 81 da LC 214/2025)
9.2 Suspensão no fornecimento com fim específico de exportação (art. 82, §§ 1º a 10, da LC 214/2025)
Requisitos e habilitação da empresa comercial exportadora (OEA, patrimônio líquido mínimo, DTE, escrituração digital e regularidade fiscal)
O que se considera fim específico de exportação
Conversão da suspensão em alíquota zero
Responsabilidade da exportadora pelo tributo suspenso: não exportação em 180 dias, redestinação ao mercado interno, industrialização, perda ou roubo
Atualização do valor mínimo e prazos diferenciados por tipo de bem
9.3 Suspensão para produtos agropecuários in natura destinados à industrialização para exportação (art. 82, § 11, da LC 214/2025)
Requisito de receita de exportação superior a 30% da receita bruta (redação dada pela LC 235/2026)
TRANSIÇÃO PARA O NOVO SISTEMA
Regras aplicáveis em 2026
Emissão dos documentos fiscais
Regras de 2027 a 2028
Emissão dos documentos fiscais
Regras de 2029 a 2032
Emissão dos documentos fiscais
Operações fiscais durante o período de transição
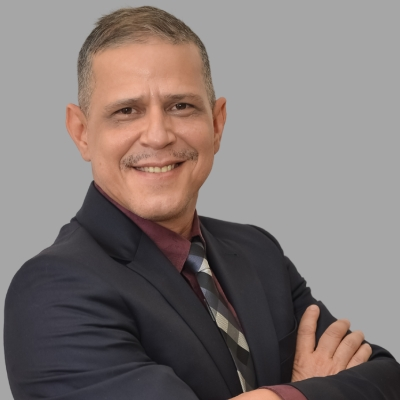
PALESTRANTE: VIRGILIO NETO DE BARROS. Contabilista, consultor e professor, graduado em ciências contábeis, com especialização em Controladoria, Estratégia e Finanças. Bacharelando em Filosofia com vistas à área executiva e de negócios. Atuando há mais de 20 anos no mercado profissional tanto na área contábil quanto na área fiscal. Integrante do corpo de consultoria da Objetiva Edições Empresariais, exercendo a função de consultor tributário (nas esferas federal, estadual e municipal) e contábil. Instrutor em cursos de capacitação fiscal e contábil realizados através da Objetiva cursos e projetos in company.
Local: Auditório da Objetiva Cursos Empresariais situado na Rua T-29, n° 1.142, 2º andar - Setor Bueno - Goiânia/GO - CEP 74.210-050.
Informações e inscrições: Com Rithyele pelo telefone: (62) 3088-7000 ou 3088-8198 ou em nosso site - www.objetivaedicopes.com.br.
Investimento
Assinante Objetiva: R$ 390,00 à vista ou 3 x R$ 145,00 (parcelamento no cartão)
Público em Geral: R$ 490,00 à vista ou 3 x R$ 165,00 (parcelamento no cartão)
Forma de Pagamento: depósito, pix ou cartão de crédito (PIX: [email protected])
Dados para depósito: Em nome de Objetiva Cursos Empresariais Ltda.
Banco: Itau - (solicitar link de pagamento)
OBSERVAÇÕES IMPORTANTES: a) O desconto acima descrito é EXCLUSIVO para assinantes do Informativo OBJETIVA; b) O certificado de participação será emitido pela Objetiva Cursos e encaminhado, por e-mail, após a realização do curso; c) A Objetiva Cursos se reserva o direito de não considerar a inscrição efetuada sem confirmação de pagamento; d) No caso de não-comparecimento ao curso, o inscrito terá direito ao material didático não havendo devolução de valores ou direito de comparecimento em outra turma ou curso da empresa; e) A Objetiva se reserva o direito de alterar a data e/ou cancelar o curso em virtude de não preenchimento de quórum mínimo ou outros imprevistos, sendo devolvido integralmente os valores pagos antecipadamente; f) Em razão da LGPD, o participante autoriza a Objetiva a utilizar em mídias sociais os vídeos, fotos e os comentários sobre sua participação no curso.